Economia

INVESTIMENTO

Alta dos juros faz valor de imóvel na planta subir 26% na entrega

Alíquota atual da Selic eleva custo de aquisição de apartamento e empréstimos acabam ficando mais caros

Continue lendo...

Comprar um apartamento na planta pode ficar 26% mais caro na entrega. Isso porque, ao financiar uma propriedade depois de pagar 35% de entrada, os 65% restantes podem acabar se tornando 91% do valor do imóvel, de acordo com estudo do Correio do Estado.  

Em uma simulação de um apartamento novo em folha vendido por R$ 660 mil, com entrega para maio de 2025 e entrada de 35%, se mantidas as condições de juros atuais, com a Selic saltando de 2% para 11,75% em menos de um ano, os 65% a serem financiados podem se tornar R$ 602 mil em valor real, ou seja, 91,21% do total.  

Em outras palavras, o comprador veria o investimento feito na entrada, fase de construção do prédio, praticamente virar pó. 

De acordo com o economista Fábio Nogueira, aplicando-se a taxa de juros atual, de 9,86%, em um financiamento de R$ 430 mil, ao fim de 30 anos, o comprador terá pago R$ 930 mil, levando em conta que os juros aplicados durante o período equivalem a 2,17 vezes o valor do financiamento contratado.  

Para pagar, o comprador tem a facilidade de parcelar a entrada de 35%. Uma unidade que custa por volta de R$ 660 mil requer entrada do porcentual, por parte da incorporadora, para custeio da obra.  

Esse valor é dividido em uma poupança, livres de juros, mas corrigida pelo Índice Nacional da Construção Civil (INCC), que mede a variação da inflação sobre os produtos utilizados na construção.  

São R$ 230 mil a serem pagos em 37 parcelas de R$ 3.500. Além disso, a incorporadora requer pagamentos anuais de R$ 25 mil, totalizando R$ 75 mil em três anos e um sinal de R$ 15 mil.

Após esse período, os proprietários podem entrar de fato na nova moradia e também no verdadeiro financiamento bancário dos outros 65%.  

Desde que a Selic aumentou, o valor de se tomar empréstimos ficou muito mais caro. O que é pego emprestado acaba custando muito mais em valor real.

Nessa simulação, os demais R$ 430 mil a serem financiados devem levar em consideração a taxa de juros do início da contratação. Se mantiver os patamares atuais de juros (9,86%), a primeira parcela deve custar R$ 4.472,21, na cotação mais em conta segundo o aplicativo Melhor Taxa.  

Um ano atrás, com a Selic perto de 2%, a taxa de juros imobiliários beirava os 4,5%.  

Como explica o economista Fábio Nogueira, “o aumento da taxa Selic de 2,75% para 11,75% afeta o valor real do dinheiro, tornando-o mais desinteressante para quem vai pegar empréstimo”.  

Sobre os altos patamares de juros, o presidente do Conselho Regional de Corretores de Imóveis de MS (Creci-MS), Eli Rodrigues, afirma que “os juros não deverão acompanhar a velocidade dos aumentos e também não vão subir no nível da Selic, da mesma forma que não desceram muito quando a taxa básica estava em 2%”.

Numericamente, o valor de face continua sendo o mesmo. No entanto, o valor real é afetado pela elevação na taxa de juros, e o valor desse dinheiro passa a ser menor.  

MERCADO  

Mesmo com valores inflados, corretores de imóveis contatados pela reportagem relatam que a procura por apartamentos novos não caiu, mesmo com o aumento dos juros. Terrenos e casas em condomínios fechados passaram a ser mais procurados depois da pandemia e seguem em alta.  

Proprietário da Bacchi Imóveis, Raphael Bacchi explica que uma das principais dificuldades atualmente na hora de vender imóveis é a entrada. “As pessoas que financiam muitas vezes não têm o valor para dar de uma vez, e isso atrapalha na hora de fazer o financiamento. É difícil a Caixa Econômica Federal liberar 100% do valor financiado”, revela. 

Conforme noticiado anteriormente pelo Correio do Estado, em função do aumento da taxa de juros nos últimos 12 meses, financiar um imóvel novo pode fazer o valor da 1ª prestação custar 39,06% a mais do que a um ano atrás.  

Bacchi conta que a taxa de juros, importante como é para os empréstimos, raramente é consultada pelos possíveis compradores. 

“Eles nem perguntam. Isso, para a gente que é da área, é relevante, mas quem procura só se dá conta quando fazemos a simulação e se assusta com a parcela. Aí sim, eles olham a taxa”, diz.  

Segundo o corretor, as pessoas ainda não fazem essa ligação entre a taxa básica de juros, o valor da parcela e a interferência da primeira na segunda. “Para nós do ramo é automático, mas para a maioria não fica claro que a taxa afeta a parcela”, finaliza.

taxa selic

Banco Central reduz juros básicos para 13,75% ao ano

Copom aponta cenário incerto por causa de conflitos no Oriente Médio

16/09/2026 18h00

Banco Central do Brasil

Banco Central do Brasil Agência Brasil

Continue Lendo...

Apesar das tensões em torno da guerra no Oriente Médio e do fenômeno climático El Niño, o Banco Central (BC) cortou os juros pela quinta vez seguida.

Por unanimidade, o Comitê de Política Monetária (Copom) reduziu a Taxa Selic, juros básicos da economia, em 0,25 ponto percentual, para 13,75% ao ano. A decisão era esperada pelo mercado financeiro.

"O ambiente externo permanece incerto em função da indefinição acerca dos conflitos armados no Oriente Médio e da incerteza sobre a política monetária em algumas economias avançadas. Tal cenário exige cautela por parte de países emergentes em ambiente marcado por elevação da volatilidade de preços de ativos e commodities", diz comunicado.

De junho de 2025 a março deste ano, a Selic ficou em 15% ao ano, o maior nível em quase 20 anos. O Copom voltou a cortar os juros em abril, num cenário de queda da inflação. No entanto, o agravamento da guerra no Oriente Médio e o início do fenômeno El Niño dificultam o trabalho do Copom.

O Copom esteve desfalcado porque o mandato dos diretores de Organização do Sistema Financeiro, Renato Gomes, e de Política Econômica, Diego Guillen, expirou no fim de 2025.

O presidente Luiz Inácio Lula da Silva até agora não encaminhou as indicações dos substitutos ao Congresso Nacional.

Inflação

A Selic é o principal instrumento do Banco Central para manter sob controle a inflação oficial, medida pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA). Em agosto, o índice ficou negativo em 0,32%, o menor nível em quatro anos, beneficiado pelo bônus de Itaipu nas contas de luz. No acumulado de 12 meses, o índice recuou para 4,22%, contra 4,44% em julho.

O preço dos alimentos também contribuiu para a queda da inflação em agosto, tendo recuado 0,34% no mês passado. No entanto, o início do El Niño deverá encarecer a comida nos próximos meses, representando um desafio adicional para a política monetária.

Pelo novo sistema de meta contínua, em vigor desde janeiro de 2025, a meta de inflação que deve ser perseguida pelo BC, definida pelo Conselho Monetário Nacional, é de 3%, com intervalo de tolerância de 1,5 ponto percentual para cima ou para baixo. Ou seja, o limite inferior é 1,5% e o superior é 4,5%.

No modelo de meta contínua, a meta passa a ser apurada mês a mês, considerando a inflação acumulada em 12 meses. Em setembro de 2026, a inflação desde outubro de 2025 é comparada com a meta e o intervalo de tolerância. Em outubro de 2026, o procedimento se repete, com apuração a partir de novembro de 2025. Dessa forma, a verificação se desloca ao longo do tempo, não ficando mais restrita ao índice fechado de dezembro de cada ano.

No último Relatório de Política Monetária, divulgado no fim de junho pelo Banco Central, a autoridade monetária elevou, de 3,9% para 5,2%, a previsão do IPCA em 2026, mas a estimativa será revista, por causa da recente queda da inflação. A próxima edição do documento será divulgada no fim deste mês.

As previsões do mercado estão menos pessimistas. De acordo com o boletim Focus, pesquisa semanal com instituições financeiras divulgada pelo BC, a inflação oficial deverá fechar o ano em 4,9%, acima do teto da meta, de 4,5%. Antes do início da guerra no Oriente Médio, as estimativas do mercado estavam em 3,95%.

"Em relação ao cenário doméstico, o conjunto dos indicadores divulgados desde a última reunião mostra uma moderação gradual da atividade econômica, principalmente em setores mais cíclicos, embora ainda em patamar resiliente, e mercado de trabalho aquecido. Nas divulgações mais recentes, a inflação cheia e a média das medidas subjacentes desaceleraram, situando-se abaixo do limite superior do intervalo de tolerância, porém ainda acima da meta", afirma comunicado do BC.

Crédito menos caro

A redução da taxa Selic impulsiona a economia. Isso porque juros mais baixos barateiam o crédito e estimulam a produção e o consumo. Por outro lado, taxas menores dificultam o controle da inflação.

No último Relatório de Política Monetária, o Banco Central elevou para 2% a previsão de crescimento da economia em 2026.

O mercado projeta crescimento mais baixo. Segundo a última edição do boletim Focus, os analistas econômicos preveem expansão de 1,89% do PIB em 2026. Há quatro semanas, a estimativa estava em 1,98%

A taxa básica de juros é usada nas negociações de títulos públicos no Sistema Especial de Liquidação e Custódia (Selic) e serve de referência para as demais taxas de juros da economia. Ao reajustá-la para cima, o Banco Central segura o excesso de demanda que pressiona os preços, porque juros mais altos encarecem o crédito e estimulam a poupança.

Ao reduzir os juros básicos, o Copom barateia o crédito e incentiva a produção e o consumo, mas enfraquece o controle da inflação. Para cortar a Selic, a autoridade monetária precisa estar segura de que os preços estão sob controle e não correm risco de subir.

LOTERIAS

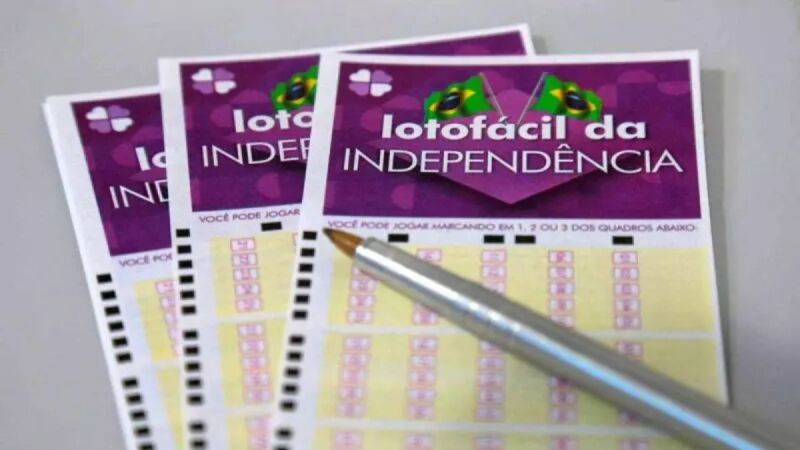
Apostas de Dourados ganham R$ 13,4 milhões na Lotofácil de Independência

Três apostas faturaram R$ 4,4 milhões cada; sortudos jogaram 15 dezenas e acertaram todas as 15

16/09/2026 08h20

Foto: Agência Brasil/Divulgação

Continue Lendo...

Mato Grosso do Sul amanheceu com três novos milionários nesta quarta-feira (16).

Três apostas simples de Dourados levaram R$ 4.488.579,00 cada na Lotofácil de Independência, concurso 3780, sorteada na noite desta terça-feira (15), no Espaço da Sorte, localizado em São Paulo. As três apostas somam R$ 13.465.737,00.

Duas apostas foram realizadas na “Lotérica Barão” e uma na “Loterias em Canais Eletrônicos”. Duas foram físicas e uma digital. Os sortudos jogaram 15 dezenas e acertaram todas as 15.

As três apostas de Dourados estão entre as 72 ganhadoras no Brasil.

Confira os detalhes das apostas ganhadoras:

  • 15 acertos - 72 apostas ganhadoras, R$ 4.488.579,00
  • 14 acertos - 8978 apostas ganhadoras, R$ 2.762,74
  • 13 acertos - 290866 apostas ganhadoras, R$ 17,50
  • 12 acertos - 3465636 apostas ganhadoras, R$ 7,00
  • 11 acertos - 19323208 apostas ganhadoras, R$ 3,50

Os números sorteados ontem foram:

  •  15 - 07 - 03 - 19 - 06 - 21 - 22 - 04 - 23 - 02 - 05 - 12 - 16 - 01 - 17

O sorteio da Lotofácil é transmitido ao vivo pela Caixa Econômica Federal e pode ser assistido no canal oficial da Caixa no Youtube.

O valor da premiação vai depender se no sorteio atual o prêmio será acumulado ou não.

Para participar dos sorteios da Lotofácil é necessário fazer um jogo nas casas lotéricas ou canais eletrônicos.

A aposta mínima custa R$ 3,00 para um jogo simples, em que o apostador pode escolher 15 dente as 25 dezenas disponíveis, e fatura prêmio se acertar 11, 12, 13, 14 ou 15 números.

Como apostar na Lotofácil

Os sorteios da Lotofácil são realizados diariamente, às segundas, terças, quartas, quintas, sextas-feiras e sábados, sempre às 20h (horário de MS).

O apostador marca entre 15 e 20 números, dentre os 25 disponíveis no volante, e fatura prêmio se acertar 11, 12, 13, 14 ou 15 números.

Há a possibilidade de deixar que o sistema escolha os números para você por meio da Surpresinha, ou concorrer com a mesma aposta por 3, 6, 12, 18 ou 24 concursos consecutivos através da Teimosinha.

A aposta mínima, de 15 números, custa R$ 3,00.

Os prêmios prescrevem 90 dias após a data do sorteio. Após esse prazo, os valores são repassados ao Tesouro Nacional para aplicação no FIES - Fundo de Financiamento ao Estudante do Ensino Superior.

É possível marcar mais números. No entanto, quanto mais números marcar, maior o preço da aposta.

Probabilidades

A probabilidade de vencer em cada concurso varia de acordo com o número de dezenas jogadas e do tipo de aposta realizada.

Para a aposta simples, com 15 dezenas, que custa R$ 3,00, a probabilidade de ganhar o prêmio milionário é de 1 em 3.268.760, segundo a Caixa.

Já para uma aposta com 20 dezenas (limite máximo), a probabilidade de acertar o prêmio é de 1 em 211, ainda segundo a Caixa.

Assine o Correio do Estado


NEWSLETTER

Fique sempre bem informado com as notícias mais importantes do MS, do Brasil e do mundo.

Fique Ligado

Para evitar que a nossa resposta seja recebida como SPAM, adicione endereço de

e-mail [email protected] na lista de remetentes confiáveis do seu e-mail (whitelist).